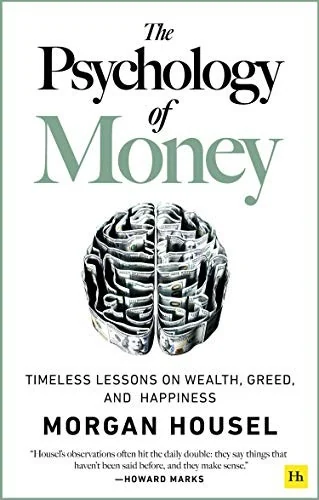
يتناول ملخص كتاب سيكولوجية المال كتابا غير روائي كتبه مورغان هاوسل بعنوان The Psychology of Money: Timeless Lessons on Wealth, Greed, and Happiness. يقوم الكتاب على تسع عشرة قصة قصيرة تشرح طرقا غريبة يفكر بها الناس في المال. الفكرة المحورية بسيطة في ظاهرها ومزعجة في تفاصيلها: التعامل الجيد مع المال يرتبط بالسلوك أكثر مما يرتبط بالمعرفة وحدها. يعرض هاوسل المال بوصفه موضوعا يمس الحياة اليومية والعلاقات والكرامة والخوف من المستقبل، ثم ينتقل من القصة إلى خلاصة عملية يمكن للقارئ أن يختبرها في قراراته. يصدر الكتاب عن Harriman House، وتشير البيانات المقدمة إلى طبعة من 256 صفحة، وإلى تجاوز مبيعاته عشرة ملايين نسخة حول العالم بحسب وصف الناشر.
ملخص كتاب سيكولوجية المال بين السلوك والمعرفة
يرى هاوسل أن تعليم المال غالبا يتم على هيئة حسابات وقواعد رياضية، بينما يحدث القرار الفعلي في مواقف إنسانية مزدحمة. شخص يجلس إلى مائدة عائلية، ومدير يجتمع مع فريقه، ومستثمر يراقب شاشة متقلبة، كل واحد منهم يحمل تاريخا مختلفا. هذا التاريخ يغير معنى الرقم نفسه. مبلغ يبدو كافيا لشخص قد يبدو ضئيلا لآخر نشأ في بيئة مختلفة. لذلك يتعامل الكتاب مع القرار المالي بوصفه سلوكا اجتماعيا قبل أن يكون عملية حسابية، ويصف القرارات بأنها تحدث على مائدة الطعام أو في غرفة اجتماع حيث تتداخل الذاكرة والكبرياء والحوافز.
يعتمد هاوسل على قصص وحكايات وأمثلة من مجال الاستثمار والأعمال، ثم يستخرج منها دروسا عامة عن الطمع والخوف والرضا والمقارنة. هذه الطريقة تجعل الكتاب مقروءا وسريعا، لكنها تفرض على القارئ أن يميز بين القصة الموضحة والدليل القوي. القصة قد توضح فكرة، وقد لا تثبت أنها قاعدة عامة تنطبق على الجميع. من هنا جاءت قراءتنا في البوصلة التي تعامل الكتاب بوصفه مادة للتفكير في الدوافع، مع تنبيه إلى أن القصة الواحدة قد تكون استثناء أو نتيجة ظروف خاصة.
تضيف قراءتنا هنا تنبيها مهما: الكتاب مفيد لتوسيع الانتباه إلى الدوافع، لكنه لا يغني عن فهم المنتجات المالية أو المخاطر أو الظروف الشخصية. من يقرأه بحثا عن خطة استثمارية جاهزة سيخرج بخيبة. من يقرأه بحثا عن أسئلة أفضل قبل اتخاذ قرار سيجد مادة غنية. الفرق بين هذين القارئين يحدد قيمة الكتاب أكثر مما يحددها أسلوب الكاتب، لأن الكتاب يقدم منظورا سلوكيا ولا يقدم بديلا عن التخطيط المسؤول أو المشورة المهنية عند الحاجة.
التجربة الشخصية تصنع قناعات مالية مختلفة
من أقوى أفكار الكتاب أن كل شخص يرى المال من زاوية تجربته. جيل كامل قد يتشكل وعيه المالي حول أزمة كبرى، بينما يتشكل وعي جيل آخر حول فترة نمو طويلة. النتيجة أن نصيحة تبدو عقلانية لشخص قد تبدو خطيرة لآخر. هذا لا يعني أن كل الآراء متساوية. يعني أن فهم خلفية صاحب الرأي يساعد على تقييم النصيحة قبل قبولها أو رفضها، ويجعل القارئ أكثر حذرا من تعميم تجربة واحدة على كل الحالات.
يشرح هاوسل هذه النقطة عبر قصص قصيرة لا تدعي أنها دراسات شاملة. القصة هنا تعمل كعدسة. تري القارئ كيف يمكن لحدث واحد أن يترك أثرا طويلا في طريقة التفكير. من فقد وظيفته في فترة صعبة قد يفضل الاحتفاظ باحتياطي كبير. من بدأ عمله في فترة ازدهار قد يميل إلى المخاطرة. كل موقف له منطق داخلي، لكن المنطق الداخلي لا يضمن صحة القرار في كل الظروف، وهذه ملاحظة تحليلية من إعداد البوصلة وليست ادعاء عن نية الكاتب.
نرى في البوصلة أن هذه الفكرة تصلح أداة للقراءة النقدية. قبل أن تقبل نصيحة مالية، اسأل عن تجربة صاحبها. هل مر بفترة ركود؟ هل يعمل في قطاع مستقر؟ هل يتحدث من موقع شخصي أم من موقع مهني؟ هذه الأسئلة لا تلغي قيمة النصيحة، لكنها تضعها في إطارها. النصيحة الجيدة تحتاج إلى سياق، والسياق يختلف من شخص إلى آخر، والتعميم السريع قد يخفي فروق الدخل والثقافة والفرص المتاحة.
الخطر هنا أن يتحول فهم التجربة إلى تبرير دائم. قد يقول شخص إنه لا يثق بالأسواق لأنه مر بتجربة سيئة، فيصبح موقفه ثابتا مهما تغيرت المعلومات. الكتاب يساعد على ملاحظة هذا الثبات، لكنه لا يقدم تشخيصا نفسيا ولا علاجا. التعامل مع الخوف المالي يحتاج إلى وعي ذاتي وربما إلى مشورة مهنية، لا إلى قراءة كتاب واحد، وهذا التخفيف في الجزم مقصود لأن المصدر لا يقدم بيانات سريرية.
الغرور والخوف والمقارنة المستمرة
يخصص هاوسل مساحة واسعة للغرور بوصفه عاملا يفسد القرارات. النجاح المتكرر قد يخلق شعورا بأن الشخص فهم اللعبة بالكامل. هذا الشعور يدفع إلى مخاطرات أكبر وإلى تجاهل التحذيرات. المشكلة أن النجاح في فترة معينة قد يعتمد على ظروف عامة لم يصنعها الشخص وحده. عندما تتغير الظروف، يبقى الغرور وحده في مواجهة النتيجة، ويصبح التراجع أصعب لأن الاعتراف بالخطأ يمس الصورة الذاتية.
في المقابل، يظهر الخوف في صورة أخرى. الخوف من الخسارة قد يدفع إلى التردد المفرط. الخوف من تفويت فرصة قد يدفع إلى اندفاع غير مدروس. الخوف من نظرة الآخرين قد يدفع إلى إنفاق يفوق الحاجة. الكتاب يربط هذه المشاعر ببيئة اجتماعية تكافئ المظهر وتحتفي بالقصص الكبيرة. عندما يرى الناس نجاح الآخرين فقط، يصعب عليهم تقدير التكلفة الحقيقية وراء هذا النجاح، ويصبح الحكم على النفس بالمقارنة مع صورة ناقصة.
تضيف قراءتنا أن المقارنة تجعل الهدف متحركا. كلما ارتفع دخل الآخرين، ارتفع سقف الرضا المطلوب. هذا يفسر لماذا قد يشعر شخص مرتاح ماديا بأنه متأخر. الكتاب يلمح إلى هذه المشكلة، لكنه لا يضع نظاما كاملا لمعالجة المقارنة. القارئ يستطيع أن يستفيد من الفكرة عبر تحديد معايير شخصية واضحة، ثم مراجعتها دوريا بعيدا عن ضجيج الآخرين، مع الانتباه إلى أن هذه التوصية العامة من إعداد البوصلة وليست قاعدة من الكتاب نفسه.
من الناحية العملية، يفيد أن يسجل الشخص قراراته المالية مع سبب اتخاذها. هذا السجل البسيط يكشف أنماطا متكررة. قد يلاحظ أنه يشتري عند الشعور بالقلق، أو يبيع عند سماع خبر مثير، أو ينفق عند مقارنة نفسه بزميل. الملاحظة وحدها لا تحل المشكلة، لكنها تنقل القرار من منطقة الانفعال إلى منطقة المراجعة، وتمنح القارئ فرصة لاختبار الدافع قبل أن يتحول إلى التزام طويل الأثر.
الحرية والرضا بمعايير قابلة للتعريف
يعرض هاوسل الحرية المالية بوصفها قدرة على قول لا في مواقف كثيرة. لا لعمل مرهق بلا مقابل، لا لالتزام مالي يخنق الأسرة، لا لصفقة تبدو مغرية لكنها تسرق الوقت. هذا التعريف يختلف عن صورة الثراء الفاحش التي تروج لها الإعلانات. الحرية هنا تعني هامشا من الاختيار، ولا تعني غياب المسؤولية أو التخلي عن الالتزامات الأسرية والمهنية.
يرتبط هذا بفكرة الرضا. الرضا لا يعني التوقف عن الطموح، بل يعني معرفة متى يكفي ما تحقق. كثير من القرارات المالية الخاطئة تنشأ من شعور دائم بأن القادم أفضل، وأن فرصة أخرى ستعوض كل شيء. الكتاب يحذر من هذا الشعور لأنه يجعل الشخص يطارد أهدافا لا تنتهي، ويدفعه إلى مخاطرات لا يحتاجها، خاصة عندما تكون المقارنة هي المحرك الخفي وراء القرار.
نرى في البوصلة أن الرضا يحتاج إلى تعريف عملي. قد يكون الرضا مبلغا محددا للاحتياطي، أو سقفا للإنفاق على مظهر اجتماعي، أو عددا معينا من ساعات العمل. بدون تعريف، يبقى الرضا كلمة جميلة بلا أثر. الكتاب يفتح الباب لهذا التفكير، لكن القارئ هو من يحدد الأرقام والحدود المناسبة لظروفه، مع مراعاة الدخل والالتزامات والمخاطر الخاصة بكل حالة.
هنا تظهر حدود الاستفادة بوضوح. لا يمكن أن نستنتج من فكرة الحرية أن شخصا ما يجب أن يترك وظيفته أو يغير نمط حياته. القرارات الكبرى تحتاج إلى دراسة واقعية للدخل والالتزامات والمخاطر. الكتاب يقدم منظورا، ولا يقدم بديلا عن التخطيط المسؤول، وهذا التحديد يحمي القارئ من تحويل فكرة عامة إلى قرار شخصي غير مدروس.
تطبيقات من إعداد البوصلة لمواقف يومية
مثال معد من فريق البوصلة: موظف شاب يحصل على زيادة في راتبه. يقرر قبل استلام أول راتب بالزيادة أن يخصص جزءا منها لاحتياطي طوارئ، وجزءا لهدف تعليمي، ويترك جزءا صغيرا للاستمتاع. الفكرة هنا أن القرار اتخذ في لحظة هدوء، لا في لحظة حماس. هذا التطبيق مستوحى من فكرة هاوسل عن أن السلوك يسبق الحساب، لكنه ليس قاعدة عامة تناسب الجميع، ولا يعد توصية استثمارية.
مثال آخر من إعداد البوصلة: أسرة تناقش شراء سيارة جديدة لأن جيرانها اشتروا سيارة مشابهة. تقترح الأسرة تأجيل القرار شهرا واحدا وتسجيل أسباب الشراء الحقيقية. بعد أسبوعين تدرك أن السبب الأساسي هو المقارنة، لا الحاجة. هذا المثال يوضح كيف يمكن لفكرة المقارنة في الكتاب أن تتحول إلى إجراء بسيط. التأجيل هنا ليس رفضا دائما، بل مساحة لاختبار الدافع قبل الالتزام المالي.
مثال ثالث من إعداد البوصلة: صاحب مشروع صغير يميل إلى توسيع نشاطه بسرعة بعد نجاح أولي. يقرر أن يضع قائمة بالمخاطر قبل التوسع، وأن يحدد حدا أقصى للالتزامات الجديدة. هذا التطبيق يأخذ من الكتاب فكرة الحذر من الغرور، لكنه يضيف إليها أداة عملية. القائمة لا تضمن النجاح، لكنها تجعل القرار أقل اعتمادا على الانطباع اللحظي، وتمنح صاحب المشروع فرصة لمراجعة الأرقام بهدوء.
هذه الأمثلة معدّة من فريق البوصلة لأغراض التوضيح، وليست تجارب شخصية ولا وقائع منشورة ولا أحداثا من الكتاب. الغرض منها أن يرى القارئ كيف يمكن تحويل فكرة عامة إلى خطوة صغيرة. الخطوة الصغيرة لا تحتاج إلى ثروة كبيرة. تحتاج إلى وضوح في السبب، وحد زمني للمراجعة، واستعداد لتعديل القرار إذا تغيرت الظروف، مع فهم أن كل حالة تحتاج إلى تقييم خاص بها.
حدود الفكرة وما لا يقدمه الكتاب
الكتاب لا يقدم نظرية مالية مكتملة. لا يشرح آليات الأسواق بالتفصيل، ولا يقارن بين أدوات استثمارية، ولا يضع خطة لشخص بعينه. من يبحث عن هذه التفاصيل سيحتاج إلى مراجع أخرى وإلى فهم أعمق للمخاطر. هذه ليست نقطة ضعف بالضرورة، لكنها تحدد موقع الكتاب. هو كتاب عن السلوك والقرار، ولا يعمل دليل تشغيل شامل لكل المواقف المالية.
القصص القصيرة تمنح الكتاب حيوية، لكنها تترك أسئلة منهجية. القصة الواحدة قد تكون استثناء، وقد تكون نتيجة ظروف خاصة. هاوسل لا يدعي أن كل قصة تصلح قاعدة عامة، لكن القارئ قد يقرأها على هذا النحو إذا لم يكن منتبهًا. لذلك ننصح بقراءة الكتاب بوصفه مادة للتفكير، لا بوصفه مجموعة أحكام نهائية، مع الانتباه إلى أن التفسير هنا من إعداد البوصلة.
لا يعالج الكتاب الفروق الكبيرة بين الدخل والثقافة والفرص المتاحة بالتفصيل. شخص يعيش في بيئة فقيرة قد لا يملك رفاهية الاختيار التي يتحدث عنها الكتاب. شخص يعمل في قطاع غير مستقر قد يحتاج إلى احتياطي أكبر من شخص آخر. هذه الفروق لا تلغي فكرة السلوك، لكنها تذكرنا بأن القرار المالي لا يحدث في فراغ. السياق الاقتصادي والاجتماعي جزء من الصورة، وتجاهله قد يجعل النصيحة غير عادلة.
تضيف قراءتنا أن الكتاب يفقد جزءا من قيمته إذا قرأته بسرعة بحثا عن خلاصات جاهزة. قيمته تظهر عندما يتوقف القارئ عند قصة ويقارنها بتجربته، ثم يسأل عن الدافع الحقيقي وراء قراره. هذا التوقف يحتاج إلى وقت. الكتاب قصير نسبيا، لكن القراءة الجيدة له قد تكون بطيئة، لأن الهدف هو ملاحظة النمط لا جمع العبارات.
لمن يناسب هذا الكتاب؟
يناسب الكتاب القارئ الذي يريد فهم نفسه قبل فهم السوق. إذا كنت تتخذ قرارات مالية سريعة، أو تشعر أن المقارنة تدفعك إلى إنفاق زائد، أو تلاحظ أن الخوف يسيطر على اختياراتك، ستجد في الكتاب أسئلة مفيدة. الكتاب لا يعدك بتغيير حياتك، لكنه قد يساعدك على ملاحظة أنماط لم تنتبه لها، وهذا أثر محدود لكنه عملي إذا تعاملت معه بجدية.
يناسب أيضا من يعمل في إدارة أو تعليم أو تقديم خدمات، لأن قرارات المال لا تحدث في غرفة مغلقة. المدير الذي يفهم دوافع فريقه قد يصمم حوافز أفضل. المعلم الذي يشرح المال بوصفه سلوكا قد يصل إلى طلابه أكثر من شرح الأرقام وحدها. هذه فوائد غير مباشرة، لكنها حقيقية إذا تعامل القارئ مع الكتاب بوصفه أداة لفهم الناس لا بوصفه وصفة جاهزة.
لا يناسب الكتاب من يبحث عن توصية استثمارية شخصية. لا يناسب من يريد إحصاءات دقيقة عن أداء أدوات معينة. لا يناسب من يفضل القراءة الأكاديمية المنهجية بمراجع وبيانات مفصلة. هذا التحديد لا يقلل من قيمة الكتاب، بل يضعه في مكانه الصحيح. الكتاب يفتح نافذة على السلوك، ولا يغلق كل النوافذ الأخرى، والقارئ يحتاج إلى مصادر أخرى عند الحاجة إلى تفاصيل تقنية.
القراءة الأفضل للكتاب تكون مصحوبة بملاحظات شخصية. اكتب القرار الذي ندمت عليه، واكتب السبب الذي تعتقده. اكتب القرار الذي نجح، واكتب الظروف التي ساعدتك. هذه الملاحظات تحول القصة العامة إلى درس خاص. هنا يتحقق أفضل ما في الكتاب: ليس أن يخبرك بما تفكر فيه، بل أن يساعدك على اكتشاف طريقة تفكيرك، ثم يترك لك مسؤولية القرار بعد مراجعة هادئة للدوافع والأرقام.