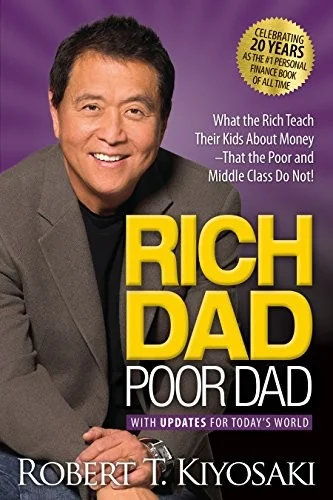
يتناول ملخص كتاب الأب الغني والأب الفقير كتاب روبرت كيوساكي الصادر عام 1997 بمساعدة شارون ليختر، ويقرأه بوصفه عملا في الثقافة المالية كتب بأسلوب الحكايات المثلية. الفكرة المحورية التي يطرحها كيوساكي هي أن التعليم المدرسي لا يمنح كثيرا من الناس أدوات فهم المال، وأن الاستقلال المالي يحتاج إلى تعلم مختلف عن حفظ المعلومات أو العمل بجد وحده. من هنا جاءت شهرة الكتاب، ومن هنا أيضا جاءت الحاجة إلى قراءة هادئة تفرق بين الحكاية التي تشرح فكرة وبين الدليل الذي يثبت نتيجة.
ملخص كتاب الأب الغني والأب الفقير في سطور
يقدم الكتاب أبَين متقابلين، أب فقير يمثل الأب الحقيقي لكيوساكي كما يصفه المؤلف، وأب غني يمثل والد صديقه الذي بنى ثروته عبر ريادة الأعمال والاستثمار. يطرح كيوساكي أن الفرق بينهما يظهر في طريقة التفكير في المال والعمل والأصول، وأن الطفل يتعلم من البيئة المحيطة به عادات مالية قد تبقى معه طويلا. يدعو الكتاب إلى رفع الثقافة المالية والذكاء المالي، وإلى النظر إلى الأصول بوصفها وسيلة لبناء الدخل، وإلى عدم الاكتفاء بالوظيفة أو بالشهادة. هذه هي الأفكار العامة التي يدور حولها الكتاب، أما
تضيف قراءتنا أن قيمة الكتاب الأولى تكمن في تغيير زاوية النظر، لا في تقديم خطة مالية جاهزة. فهو يدفع القارئ إلى سؤال بسيط عن أثر كل قرار مالي في ميزانيته، لكنه لا يمنح القارئ بديلا آمنا عن الاستشارة المتخصصة أو عن دراسة السوق المحلي. لذلك ينبغي التعامل مع أطروحته بوصفها دعوة للتفكير والتعلم، لا بوصفها حقيقة طبية أو نفسية أو توصية استثمارية شخصية. القارئ الذي يقرأ الكتاب بوصفه نقطة بداية سيستفيد أكثر ممن يقرأه بوصفه وصفة نهائية.
حكاية الأبَين وبنية الإقناع
يعتمد كيوساكي على المقابلة بين أبَين لتبسيط أفكار معقدة. الأب الفقير يعمل بجد ولا يحقق أمانا ماليا، والأب الغني يتعلم إدارة المال ويبني أصولا. هذه المقابلة سهلة التذكر، وهي تمنح الكتاب إيقاعا قصصيا يجعل القارئ يتابع الدروس دون أن يشعر أنه يقرأ محاضرة. لكن التبسيط له ثمن، فالحياة المالية الحقيقية لا تنقسم إلى نموذجين واضحين، والنجاح المالي يتأثر بالظروف والفرص والمهارات والشبكات الاجتماعية والقرارات اليومية الصغيرة. قراءتنا هنا أن الحكاية أداة تعليمية، لا برهانا على أن كل شخص يتبع طريقة الأب الغني سيحصل على النتيجة نفسها.
تظهر في الكتاب مسألة الهوية أيضا، فقد أثار كيوساكي لسنوات غموضا حول شخصية الأب الغني، ثم ارتبط الاسم بعد وفاة رجل الأعمال الهاواي ريتشارد كيمي بوصفه مرشدا له. هذه النقطة لا تلغي أفكار الكتاب، لكنها تذكر القارئ بأن السرد الذاتي في كتب تطوير الذات يحتاج إلى قراءة حذرة. فعندما يقدم الكتاب نفسه بوصفه حكاية تعليمية، ينبغي أن نسأل عن حدود ما يمكن أن تثبته الحكاية، وعن الفرق بين الإلهام وبين التوثيق. هذا السؤال جزء من الثقافة المالية التي يدعو إليها الكتاب نفسه، لأن التعلم الجيد يبدأ بفحص الادعاءات قبل تبنيها.
فكرة الأصول والخصوم كما يعرضها كيوساكي
يركز الكتاب على التمييز بين الأصل والخصم، وعلى فكرة أن الأصل قد يولد دخلا بينما الخصم قد يستهلك الدخل. هذا التمييز مفيد لأنه يجبر القارئ على النظر إلى مشترياته وقروضه بعين مختلفة، وعلى سؤال نفسه عن أثر كل التزام في ميزانيته الشهرية. لكن قراءتنا تضيف أن التصنيف وحده لا يكفي، فالأصل في كتاب قد يصبح خصما في ظرف مختلف، والخصم قد يكون ضرورة مؤقتة في ظروف معينة. لذلك ينبغي أن يقرأ القارئ الفكرة بوصفها أداة تنظيم للتفكير، لا بوصفها قاعدة ميكانيكية تحسم كل قرار.
من إعداد البوصلة مثال توضيحي بسيط، وهو جدول من عمودين يضعه القارئ لنفسه في نهاية كل شهر، يكتب فيه ما أنفقه على التزامات ثابتة وما أنفقه على مشتريات يمكن تأجيلها، ثم يضيف سطرا ثالثا عن أثر كل بند في دخله. هذا المثال ليس تجربة شخصية ولا واقعة من حياة المؤلف، بل تمرين قراءة مستمد من فكرة الكتاب عن الأصول والخصوم. فائدته أنه يحول الفكرة العامة إلى عادة مراجعة، وحدوده أنه لا يقدم حكما على أي منتج أو استثمار بعينه. القارئ الذي يمارس هذا التمرين بانتظام قد يكتشف عادات إنفاق لم يكن ينتبه لها، وهذا اكتشاف تعليمي لا وعد بنتيجة مالية محددة.
الثقافة المالية والذكاء المالي في حدود الادعاء
يستخدم كيوساكي مصطلح الذكاء المالي بمعنى القدرة على فهم الفرص المالية والتعامل مع المال بمرونة أكبر. هذا الاستخدام مقبول بوصفه لغة تحفيزية داخل الكتاب، لكنه يصبح مضللا إذا قرأه القارئ بوصفه قياسا علميا دقيقا أو حقيقة نفسية مثبتة. فالكتاب لا يقدم اختبارات ولا بيانات تجريبية تسمح بقياس هذا الذكاء، بل يقدم حكايات وأمثلة ودروسا عملية. لذلك تفرق قراءتنا بين ما يطرحه المؤلف من دعوة للتعلم وبين ما يمكن اعتباره معرفة موثقة، وتضع الدعوة في مكانها الصحيح بوصفها حافزا للتفكير لا شهادة علمية.
يدعو الكتاب أيضا إلى تعلم المال من المدرسة الحقيقية، أي من التجربة والخطأ والملاحظة، وهو ما يفسر إعجاب كثير من القراء به. لكن التجربة وحدها قد تكون مكلفة، والتعلم من الأخطاء يحتاج إلى حدود تحمي القارئ من قرارات لا يستطيع تحمل نتائجها. هنا تضيف قراءتنا أن الثقافة المالية الجيدة تجمع بين التجربة الصغيرة والقراءة والاستشارة عند الحاجة، وبين الحماس للتعلم والانضباط في إدارة المخاطر. فالهدف ليس أن يصبح القارئ مستثمرا فورا، بل أن يفهم أسئلة المال قبل أن يضع أمواله في أي قرار.
أين يفيد القارئ وأين يحتاج إلى حذر
يفيد الكتاب القارئ الذي لم يفكر من قبل في الفرق بين الدخل والإنفاق والالتزام، والذي يريد لغة بسيطة تساعده على طرح أسئلة أفضل عن ماله. كما يفيد من يقرأه بوصفه دافعا لتنظيم وقته في التعلم، لا بوصفه بديلا عن دراسة متخصصة في المحاسبة أو الاستثمار أو إدارة الأعمال. في هذين الموضعين يعمل الكتاب عمله التحفيزي، ويمنح القارئ شعورا بأن فهم المال مهارة يمكن تعلمها وتطويرها. هذا الشعور وحده قد يكون كافيا لتبرير قراءة الكتاب، بشرط ألا يتحول إلى ثقة زائدة في قرارات لم يدرسها القارئ بما يكفي.
يحتاج القارئ إلى حذر عندما ينتقل من الفكرة العامة إلى قرار محدد، لأن الكتاب لا يعرف ظروفه ولا دخله ولا التزاماته ولا السوق الذي يعيش فيه. كما يحتاج إلى حذر عندما يقرأ دعوات تتعلق بالعقارات أو المشروعات، فهذه مجالات تحتاج إلى دراسة مستقلة وفهم للعقود والمخاطر والسيولة. قراءتنا هنا أن الكتاب يصلح مدخلا للأسئلة، ولا يصلح مرجعا وحيدا للقرارات. من يتعامل معه بهذا الفهم يحافظ على فائدته ويتجنب تحويل الحكاية إلى خطة ملزمة.
تطبيقات من إعداد البوصلة يمكن تجربتها بحذر
من إعداد البوصلة تمرين أول يقوم على كتابة قائمة أصول وخصوم شخصية بمعايير بسيطة يحددها القارئ لنفسه، مع تاريخ المراجعة وسبب كل بند. هذا التمرين مستوحى من فكرة الكتاب، لكنه لا ينقل أي إجراء من فصوله ولا يعيد بناء قصصه. فائدته أنه يجعل القارئ يرى أثر التزاماته في صورة واحدة، وحدوده أنه لا يصنف الناس ولا يمنح نصيحة استثمارية. إذا راجع القارئ القائمة كل شهر ولاحظ تغير بند واحد، فقد يتعلم أكثر مما يتعلمه من قراءة سريعة لفكرة عامة.
من إعداد البوصلة تمرين ثان يقوم على محاكاة قرار قبل تنفيذه، فيكتب القارئ سيناريوهين، أحدهما متفائل والآخر متحفظ، ويقدر أثر كل سيناريو في ميزانيته لمدة ثلاثة أشهر. هذا التمرين ليس تجربة شخصية ولا قصة من حياة المؤلف، بل أداة قراءة تحويلية مستمدة من دعوة الكتاب إلى التفكير قبل التصرف. قيمته أنه يبطئ القرار ويكشف افتراضات خفية، وحدوده أنه لا يتنبأ بالسوق ولا يضمن نتيجة. القارئ الذي يمارس المحاكاة بهدوء يتعلم أن الذكاء المالي يبدأ من وضوح الأرقام لا من سرعة الحماس.
نقد الاستقبال والشهرة وما لا تثبته المبيعات
حقق الكتاب انتشارا واسعا، فقد بيع منه أكثر من 32 مليون نسخة وترجم إلى أكثر من 51 لغة في 109 دول، وبقي على قائمة نيويورك تايمز للكتب الأكثر مبيعا أكثر من ست سنوات. كما صدرت طبعة الذكرى العشرين عام 2017، وذكر كيوساكي في مقدمتها تقديرا بنحو 40 مليون نسخة مباعة عالميا. هذه الأرقام تثبت أن الكتاب وصل إلى جمهور كبير وأن رسالته وجدت صدى، لكنها لا تثبت صحة كل فكرة وردت فيه. فالمبيعات تقيس الانتشار والتأثير، ولا تقيس الدقة ولا تضمن أن كل قارئ استفاد بالطريقة نفسها.
تلقى الكتاب أيضا نقدا حادا من بعض الكتاب والمراجعين، فقد وصفه جون ريد بأنه يحتوي على نصائح خاطئة كثيرة، ووصفه روب ووكر بأنه مليء بالهراء وأن ادعاءاته غالبا ما تكون غامضة وأن السرد يشبه الحكاية الخيالية. هذه الآراء لا تلغي قيمة الكتاب عند قراء آخرين، لكنها تمنع قراءة أحادية تتعامل معه بوصفه حقيقة نهائية. قراءتنا تجمع بين الأمرين، فالكتاب مؤثر وقابل للنقاش في الوقت نفسه، والقراءة الناضجة تعترف بالتأثير وتفحص الادعاءات دون انبهار أو رفض سريع.
لمن يناسب هذا الكتاب وما حدود الاستفادة منه
يناسب الكتاب القارئ الذي يريد مدخلا مبسطا لفكرة الثقافة المالية، والذي يفضل التعلم عبر الحكايات على التعلم عبر القوائم الجافة. كما يناسب من يقرأه مع كتب أخرى ومن يتعامل مع أفكاره بوصفها أسئلة للبحث لا إجابات نهائية. في المقابل، قد يقل نفعه لمن يبحث عن دراسة تقنية مفصلة في الاستثمار أو المحاسبة أو إدارة المشروعات، لأن الكتاب لا يقدم ذلك المستوى من التفصيل. هذا التحديد لا ينتقص من الكتاب، بل يضعه في موضعه الصحيح بوصفه كتابا تحفيزيا وتعليميا عاما لا مرجعا متخصصا.
تضيف قراءتنا أن أفضل استفادة من الكتاب تتحقق عندما يقرأه القارئ ببطء ويتوقف عند كل فكرة ليسأل عن دليلها وعن حدود تطبيقها في حياته. فإذا خرج القارئ بعادة مراجعة شهرية لماله وبسؤال أعمق عن أصوله والتزاماته، فقد حقق الكتاب غايته التعليمية. أما إذا خرج بثقة زائدة في قرارات لم يدرسها، فقد أساء استخدام الكتاب. لذلك تبقى حدود الاستفادة واضحة، وهي أن الكتاب يفتح باب التعلم ولا يغني عن الدراسة والاستشارة والخبرة العملية المتدرجة.
رابط الكتاب الأصلي ومراجع القراءة
مرجع مساعد لبيانات العمل والنقاش حوله: التعريف بالكتاب ومراجعه. الأمثلة التطبيقية الموسومة من إعداد البوصلة منفصلة عن وقائع الكتاب.
الأب الغني والأب الفقير — صفحة الكتاب الأصلي وبيانات الطبعة.